Cadeaux de Noël aux salariés en 2026 : le plafond Urssaf de 200 €
Combien offrir à chaque salarié sans payer de cotisations ? En 2026, la réponse tient en un chiffre : 200 €, chèques et coffrets compris.
Chaque automne, la même question revient dans les CSE et chez les dirigeants de petites entreprises : jusqu’à combien peut-on offrir un cadeau de Noël à un salarié sans que l’Urssaf le considère comme un complément de salaire ? En 2026, le seuil est de 200 € par salarié.
D’où vient ce chiffre
L’Urssaf admet que les cadeaux offerts pour un événement, comme Noël, échappent aux cotisations sociales tant que leur montant ne dépasse pas 5 % du plafond mensuel de la Sécurité sociale. Ce plafond est de 4 005 € en 2026 : 5 % donnent 200 €.
Le seuil s’apprécie par salarié, par événement et par année civile. Noël est un événement ; d’autres le sont aussi, comme un mariage ou une naissance. Chacun a son propre plafond.
Il vaut pour le CSE comme pour l’employeur sans CSE
La règle concerne les cadeaux offerts par le comité social et économique. Dans une entreprise qui n’a pas de CSE, elle s’applique de la même façon aux cadeaux offerts directement par l’employeur. Le détail des conditions est sur le site de l’Urssaf.
Chèques et coffrets s’additionnent
Le plafond de 200 € est un total : tout ce qui est offert pour Noël à un même salarié compte. Un chèque cadeau et un colis gourmand se cumulent. Quelques exemples avec nos coffrets :
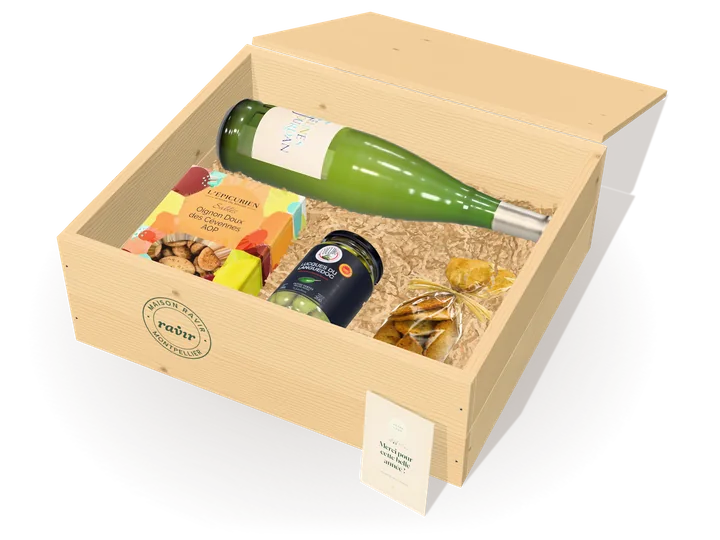
- un chèque cadeau de 100 € et un coffret Grand Soleil à 89 € : 189 €, sous le plafond ;
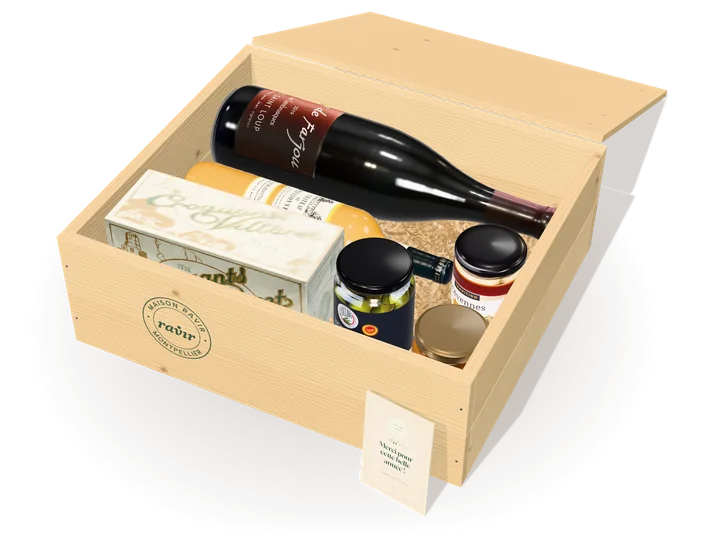
- un chèque de 100 € et un coffret Garrigue à 54 € : 154 € ;
- un coffret Escapade seul à 42 € : largement sous le plafond, et sans alcool.
Au-delà de 200 € pour un même événement, le cadeau n’est plus exonéré : c’est tout son montant qui est soumis à cotisations, pas seulement la part qui dépasse. Le plus simple est de rester sous le plafond, ou de vérifier sa situation auprès de l’Urssaf.
Ce qui compte dans le montant
C’est la valeur du cadeau pour le salarié qui compte, c’est-à-dire le prix payé. D’où l’intérêt de savoir si un prix est affiché hors taxes ou toutes taxes comprises. Un CSE ne récupère pas la TVA : avec un fournisseur qui affiche ses prix hors taxes, la facture est plus élevée que le prix lu sur le catalogue.
Chez Maison Ravir, les prix sont nets : la TVA n’est pas applicable, le prix du coffret est le prix payé.
Et les salariés mineurs ?
Le cadeau doit convenir à tous ceux qui le reçoivent. Pour les apprentis et les stagiaires de moins de 18 ans, prévoyez un coffret sans alcool. L’Escapade est sans alcool, le Garrigue et le Grand Soleil existent en version sans alcool, au même prix.
En résumé
- 200 € par salarié pour Noël 2026, chèques et cadeaux compris ;
- la même règle pour le CSE et pour l’employeur sans CSE ;
- comptez le prix réellement payé, TVA comprise ;
- une version sans alcool pour les mineurs.
Pour un budget précis selon votre effectif, consultez la page colis de Noël CSE : le total y est calculé pour 20, 50, 80 et 150 salariés.